
Lo que hay que saber para acceder a una vivienda con los créditos hipotecarios UVA

Durante el pasado mes de mayo, se registraron 5.600 propiedades vendidas en la capital, de las cuales 1.300 operaciones se concretaron mediante esta línea de financiamiento
Argentina30/06/2025PUE!PUE!

IMG_0569

Esta reactivación, aunque parcial en comparación con el pico de 9.000 operaciones mensuales alcanzado en 2018, muestra un ritmo de más de 1.000 créditos hipotecarios por mes en los primeros cinco meses del año.

La periodista Cecilia Boufflet, en Infobae En Vivo, destacó que esta herramienta potencia la atractividad del financiamiento frente al alquiler, especialmente en un contexto de precios estables para las propiedades, sobre todo las usadas.

Claves del esquema UVA: cuotas competitivas y ahorros potenciales

Una de las principales ventajas del esquema UVA es que la cuota inicial se asemeja al costo de un alquiler en muchas zonas del país. Según datos relevados por el economista Andrés Salinas, para una vivienda de USD 100.000, las cuotas varían significativamente entre bancos:

Banco Ciudad: aproximadamente $70.000 por cada USD 10.000 solicitados 

Banco Nación: $53.000 por cada USD 10.000 solicitados.

Brubank: $57.000 por cada USD 10.000 solicitados.

Esta diferencia se traduce en un ahorro mensual que puede alcanzar los $200.000 entre distintas entidades para un crédito de USD 100.000. La oferta de créditos UVA incluye tanto a bancos tradicionales como a digitales.

Requisitos de acceso y consideraciones financieras

A pesar de la atractividad, el acceso no es universal. Para aplicar a un crédito hipotecario UVA, se requiere demostrar ingresos equivalentes a cuatro veces el valor de la cuota. Estos ingresos pueden provenir de una sola persona o de un grupo familiar conviviente. Las entidades financieras sugieren que la cuota no supere el 25% de los ingresos mensuales, siendo lo óptimo que se ubique en torno al 20% o menos para salvaguardar la capacidad de pago ante variaciones inflacionarias.

Boufflet advirtió sobre el riesgo de "engrosar artificialmente" los ingresos declarados, señalando que si la cuota queda "muy justa" y hay un desfasaje con la inflación, la situación financiera puede volverse muy ajustada. Por ello, se recomienda optar por propiedades más pequeñas o en zonas menos cotizadas para asegurar una mayor holgura financiera.

 Es crucial entender que el sistema UVA ajusta la cuota y el capital adeudado según el índice de inflación. Aunque la tasa nominal ofrecida por bancos como el Nación (3,5%) es baja, el ajuste efectivo mensual puede superar el 6% si se suma la inflación del período.

A pesar de la naturaleza ajustada por inflación, los créditos UVA mantienen el nivel más bajo de morosidad en el sistema financiero argentino, lo que refuerza la viabilidad del producto y sugiere que la gente prioriza el pago de su vivienda. Además, actualmente no hay un "boom de precios" en el mercado inmobiliario como el que se vivió en 2017-2018, lo que beneficia a los compradores al no ver encarecerse el inmueble durante el trámite del crédito

Costos adicionales a contemplar

Además del monto financiado, los solicitantes deben contar con un ahorro previo de entre el 20% y el 25% del valor de la propiedad para el pago inicial. Esto significa que, para una vivienda de USD 100.000, se necesitan al menos entre USD 20.000 y USD 25.000 disponibles.

También es fundamental considerar una serie de gastos adicionales y recurrentes asociados al proceso:

Gastos de escrituración y tasación: 

Impuesto de Sellos: entre 1,5% y 2% del valor de la propiedad, según la jurisdicción.

Comisión bancaria y tasación: entre 0,5% y 1% del monto solicitado.

Honorarios de escribano: alrededor del 2% del valor del inmueble.

Impuestos y tasas registrales: aproximadamente 1,5% 

Certificaciones e inscripciones: hasta un 0,5%.

Costos recurrentes:

Seguro de vida: obligatorio, entre 0,1% y 0,2% del saldo anual.

Seguro de incendio: mismo rango de valores que el seguro de vida.

Impuestos municipales: variables según la ubicación.

Dada la actualización periódica de las cuotas por inflación, una planificación familiar precisa y un margen de maniobra ante subas inesperadas en el índice de precios son cruciales para quienes acceden a esta modalidad de financiación.

Últimas noticias
Te puede interesar
Lo más visto
_portada para la web  (5)

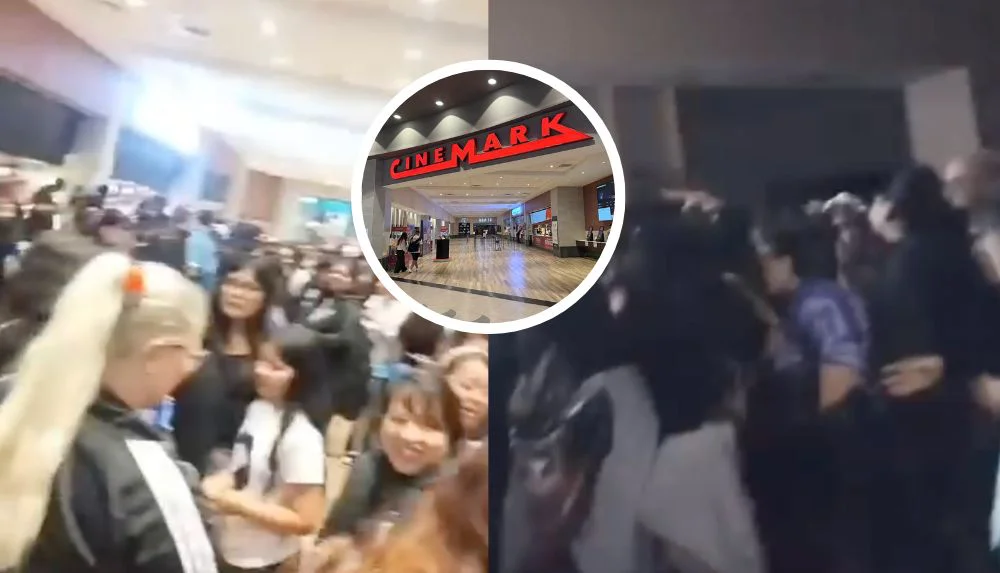
¡Escándalo en un cine por BTS! Cortaron la transmisión del show en Argentina y las ARMY estallaron de bronca: denuncian que no les devolvieron la plata

PUE!
Argentina25/10/2026
Una seguidora de PUE! denunció que la transmisión en vivo del recital de BTS se interrumpió en el Cinemark de Alto Avellaneda, justo cuando comenzaban las canciones sorpresa. Según relató, el espectáculo nunca volvió a proyectarse y los fanáticos terminaron reclamando en la boletería sin obtener respuestas ni el reintegro de las entradas.
WhatsApp Image 2026-10-29 at 11.00.41

Personal celebró los 10 años de Flow

PUE!
Curiosidades29/10/2026
En el marco de las Jornadas Internacionales de ATVC y CAPPSA, la compañía repasó la década de trayectoria del servicio de entretenimiento que hoy cuenta con más de 5.9 millones de dispositivos conectados y 3 millones de clientes. Innovación con Inteligencia Artificial, nuevos modelos de suscripción como Flow+ y el impulso a la ficción nacional marcan su hoja de ruta.