
Vencen las tarjetas y crece el dilema: pagar o refinanciar a costos impagables
PUE!
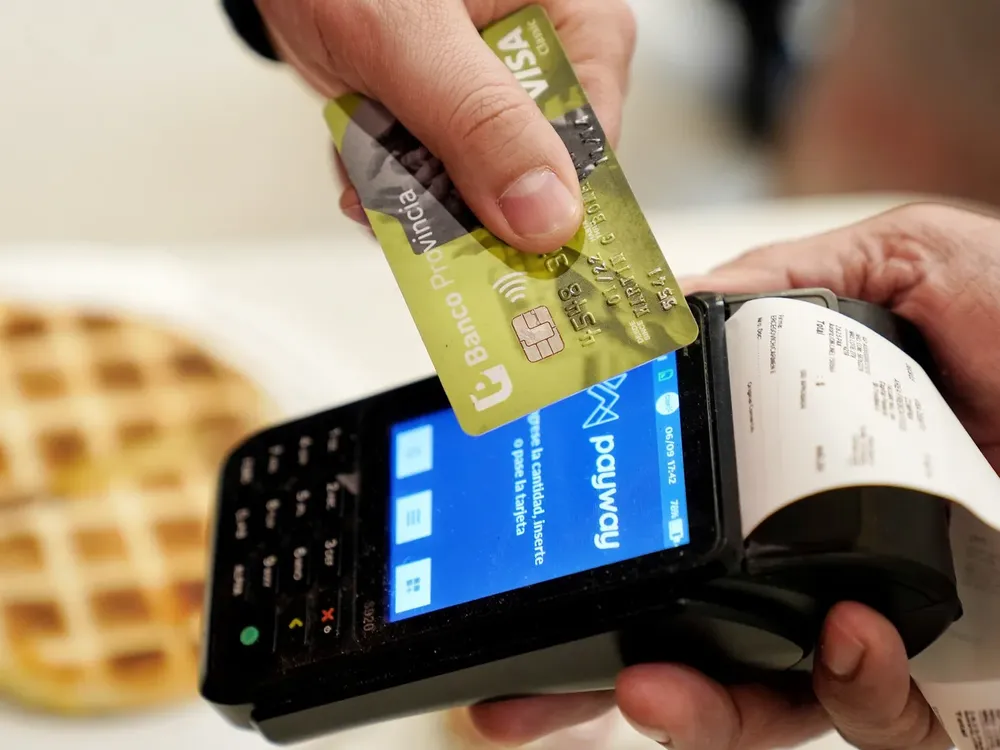
Es que con una Tasa Nominal Anual que ronda el 85% para los tarjetahabientes que, al no llegar al saldo total, cancelan el mínimo, e intereses punitorios que superan el 100% para los que entran en morosidad, las supertasas impulsadas por la conducción económica entrañan el riesgo cada vez mayor de estrangular las posibilidades de refinanciamiento de los hogares.
El Banco Provincia es el único que anuncia las tasas que aplica a los créditos, que en el caso de las tarjetas es del 75,48% TNAV (Tasa Nominal Anual Vencida); 107,93% TEM (Tasa Efectiva Mensual); CFTNAV (Costo Financiero Total Nominal Anual Vencido) 6,29%.
Asoma, en consecuencia, un detonante social latente: el 58% de las deudas con tarjeta de crédito ya se destina a la compra de alimentos.
Deudas hogareñas
Los plásticos no son los únicos que atraviesan las debilitadas posbilidadades de cumplimiento de los particulares para afrontar deudas.
El Instituto de Estadísticas y Tendencias Sociales y Económicas (IETSE) precisó que, en mayo, la mayoría del endeudamiento (30,5%) era con tarjetas de crédito, pero que en seguida vienen detrás las deudas generadas por servicios privados (billeteras virtuales), bancos, financieras y prestamistas.
Tal es así que, según la consultora EcoGo, en el caso los deudores de billeteras virtuales y otros servicios no bancarios, la mora afecta al 10,4% de los créditos otorgados.
Y son bolas de nieve en los casos de mora, porque arrastran la recarga de un interés punitorio equivalente a la tasa compensatoria incrementada en un 50%.
El Banco Central de la República Argentina (BCRA) dio cuenta esta semana de la magnitud del enorme desfasaje resultante: las líneas de créditos vinculadas al consumo (préstamos personales y tarjetas de crédito) tuvieron una mora del 4,9%.
El incumplimiento de las obligaciones sobre el abono de las tarjetas se duplicó y en un año saltó del 1,9% al 3,8%, mientras que las deudas de préstamos personales escalaron del 4,1% al 5,6%.
La plata no alcanza
El dato frío, que no repara en las causas individuales, es que 3 de cada 10 argentinos gasta más de lo que gana.
En todo caso, así como para el 64% de los más pobres no llegar a fin de mes es la norma, las clases sociales que les siguen sobre la línea de la pobreza se vienen esforzando para vivir por encima de los ingresos, lo cual genera un profundo estrés financiero, que afecta la salud mental.
Si se avinieran al principio de que el pago mensual de la tarjeta de crédito no debe ser superior al 30% de los ingresos, habría que prever una gran mora por delante.
En marzo ya el nivel de mora en tarjetas de crédito había alcanzado un récord del 4,2% y los préstamos personales llegaron al 5,6%.
Debe tenerse en cuenta al respecto, que menos del 56% de los hogares destina entre el 40% y el 60% o más de sus ingresos mensuales al pago de deudas.
Muchos caen en “deuda circular”, refinanciando créditos, lo que impide saldar pasivos anteriores.
Esto ejerce una presión enorme sobre el ingreso disponible, ya que representa casi el 19% del presupuesto familiar promedio.


San Luis suma una nueva "microciudad": presentan La Enriqueta, un desarrollo urbano con comercios, espacios verdes y sin expensas


Charly García revive el histórico 60x60: sus icónicos shows en el Gran Rex llegan por primera vez a Flow

El consumo no repunta: acumula 30 meses de caída durante el gobierno de Milei

Una salteña denunció que le llegó un sándwich quemado y con un bicho en Mak Lucas: reclama que le devuelvan la plata

Alerta por los shows de BTS en La Plata: un conflicto sindical amenaza con generar demoras en el ingreso

Regresa el Festival Bocado a Salta: gastronomía de alto nivel, formato street food y tres jornadas de fiesta

Llega a Salta el laberinto más terrorífico de Argentina: tiene efectos que no te dejarán dormir